Услуги

Регистрация компанииВизовые услугиБанковские услугиБухгалтерские услугиЮридические услугиКадровые услуги

Партнерство

Модели партнерстваРеферальная программа

Ресурсы

БлогНовости

О компании

О насКонтакты

Последние статьи


UPPERSETUP logo

Онлайн-платформа по регистрации бизнеса в ОАЭ

Почта

support@uppersetup.com

Телефон

+971 52 184 1181

© 2026 UPPERSETUP Technology Ltd.
Весь контент на этом сайте защищён авторским правом

Условия обслуживанияУсловия использованияПолитика конфиденциальности
Написать в Whatsapp
  1. Главная
  2. Блог
  3. Налоги

Налоги

Все статьи
RERA
Банкротство
Fujairah Free Zone
JAFZA
IT-стартапы
Гонконг
RAKICC
Бухгалтерия
ADAFZ - Abu Dhabi Airport Free Zone
Персональные данные
Законодательство
Dubai International Academic City
Редомициляция компании
Dubai Maritime City
Meydan Free Zone
Фонд
DWTC
Dubai South Free Zone
DIAC
Визы
Государственные программы
Медицинская отрасль
RAKEZ
Masdar City Free Zone
CRS
UAQ Free Trade Zone
Юридические услуги
ОАЭ
Цифровые активы
Комплайнс
Ликбез
UPPERSETUP
Разрешение на работу
Разрешительные документы
DIFC
Недвижимость
Финансы
Сроки и процесс
Офисы и инфраструктура
Коммерческий арбитраж
Дубай Медиа Сити
Регистрация компании
Dubai Knowledge Park
SAIF Zone
Инвестиции
Банкинг
Дубай Силикон Оазис
KEZAD
Dubai Production City
Интеллектуальная собственность
HR
Dubai Design District (d3)
Innovation City
Свободная экономическая зона
Дубай Индастриал Сити
Dubai Studio City
Dubai Science Park
Виртуальные активы
arbitrateAD
Астана Хаб
Dubai Healthcare City
Бизнес
Hamriyah Free Zone
Таможня
AML
Шарджа Медиа Сити
Товарный Знак
МФЦА
Казахстан
DMCC
Налоги
DAFZA
Гонконг
Образование
Dubai CommerCity
Dubai Outsource City
Торговля
twofour54
Отрасли
ADGM
Сертификация
Регуляторная среда
Дубай Интернет Сити
Вид на жительство
Кибербезопасность
Ajman Free Zone
Сервис

Рекомендуемое

CRS и автоматический обмен информацией в 2026 году: как классифицировать компанию и счёт, что писать в самосертификации и на чём ошибаются чаще всего
НалогиCRSОАЭ

CRS и автоматический обмен информацией в 2026 году: как классифицировать компанию и счёт, что писать в самосертификации и на чём ошибаются чаще всего

Классификация по CRS начинается не со счёта, а с компании: сначала определяется, является ли лицо финансовым институтом или нефинансовой организацией, и только потом — какие из его счетов подлежат отчётности. Common Reporting Standard — разработанный ОЭСР стандарт автоматического обмена информацией о финансовых счетах, который в ОАЭ введён Постановлением Кабинета министров № 93 от 2021 года и Постановлением министра № 134 от 2021 года. Ошибка в классификации на первом шаге делает бессмысленными все последующие: неверно определённый статус приводит либо к непредставленной отчётности, либо к отчётности по счетам, которые сообщать не требовалось.

DMTT в ОАЭ 2026: налог 15% для крупных международных корпораций
НалогиЛикбезЮридические услугиОАЭ

DMTT в ОАЭ 2026: налог 15% для крупных международных корпораций

Domestic Minimum Top-up Tax (DMTT) — налог в ОАЭ с дополнением эффективной ставки налога до 15%, введён Cabinet Decision No. 142 of 2024 и действует с финансовых периодов, начинающихся с 1 января 2025. Касается только международных групп с консолидированной выручкой свыше €750 млн в 2 из 4 предшествующих финансовых лет. Это реализация международного стандарта OECD/G20 Pillar Two (GloBE Model Rules). Для большинства малых и средних компаний этот налог не применим — порог €750 млн отсекает всё, кроме групп крупнейшего масштаба.

Employment Ordinance (Cap. 57) в 2026 году: правило 417/468 вместо 418, отмена зачёта MPF и минимальная зарплата 43,1 HKD
НалогиГонконгЗаконодательство

Employment Ordinance (Cap. 57) в 2026 году: правило 417/468 вместо 418, отмена зачёта MPF и минимальная зарплата 43,1 HKD

В 2026 году трудовое право Гонконга изменилось в трёх точках одновременно. Порог «непрерывного контракта» снижен с 18 часов в неделю до 17 часов, с альтернативой в 68 часов за четыре недели. Зачёт обязательных взносов работодателя в MPF против выходного пособия и пособия за выслугу лет отменён для стажа после 1 мая 2025 года. Установленная законом минимальная почасовая оплата с 1 мая 2026 года составляет 43,1 HKD — первая ставка, рассчитанная по новой формуле, а не назначенная переговорным путём.

Family Foundation в ОАЭ 2026: налоговая прозрачность по статье 17 Corporate Tax Law
НалогиЮридические услугиADGMОАЭDIFCRAKICC

Family Foundation в ОАЭ 2026: налоговая прозрачность по статье 17 Corporate Tax Law

Family Foundation в ОАЭ — это не отдельный тип юридического лица, а налоговый статус. Статья 17 Federal Decree-Law No. 47 of 2022 (Corporate Tax Law) позволяет фонду, трасту или аналогичной структуре получить статус Unincorporated Partnership — налоговой прозрачности, при которой доход облагается не на уровне самой структуры, а в руках бенефициаров. Трасты без отдельной юридической личности (например, DIFC/ADGM trusts) прозрачны автоматически. Фонды с отдельной юридической личностью (DIFC Foundation, ADGM Foundation, RAK ICC Foundation) должны подать заявление в Федеральную налоговую службу (ФТА) и получить одобрение. Для бенефициаров-физлиц доход от личных инвестиций и недвижимости в любом случае не облагается Corporate Tax — независимо от прозрачности самого фонда.

GPSSA — пенсионный фонд для граждан ОАЭ 2026: взносы, расчёт пенсии, штрафы
НалогиБухгалтерияЛикбезОАЭ

GPSSA — пенсионный фонд для граждан ОАЭ 2026: взносы, расчёт пенсии, штрафы

GPSSA (General Pension and Social Security Authority) — федеральный пенсионный фонд для граждан ОАЭ, работающих в государственном и частном секторе во всех эмиратах кроме Абу-Даби (там свой фонд — Abu Dhabi Pension Fund). Важно: эта система рассчитана только на граждан ОАЭ — иностранные работники получают не пенсию, а выходное пособие (gratuity). С 31 октября 2023 действуют одновременно два режима: старый (Federal Law No. 7 of 1999, 20% взносов) для тех, кто был зарегистрирован раньше, и новый (Federal Decree-Law No. 57 of 2023, 26% взносов) для всех, кто впервые вышел на рынок труда ОАЭ с этой даты.

MPF в Гонконге: обязанности работодателя, сроки и штрафы в 2026 году
НалогиГонконгВизыЗаконодательство

MPF в Гонконге: обязанности работодателя, сроки и штрафы в 2026 году

Работодатель в Гонконге обязан зарегистрировать каждого работника в возрасте от 18 до 64 лет в схеме Mandatory Provident Fund в течение первых 60 дней занятости и ежемесячно перечислять обязательные взносы в размере 5 процентов от relevant income со своей стороны и 5 процентов, удержанных из заработка работника. Обязанность распространяется на полную и частичную занятость. Регулятор — Mandatory Provident Fund Schemes Authority (MPFA).

Patent box в Гонконге 2026: ставка 5% на доход от интеллектуальной собственности, two-tiered rates и режим FSIE для холдингов
НалогиГонконгИнтеллектуальная собственность

Patent box в Гонконге 2026: ставка 5% на доход от интеллектуальной собственности, two-tiered rates и режим FSIE для холдингов

В Гонконге действуют три самостоятельных режима, которые определяют эффективную ставку налога на прибыль для компании, зарабатывающей на интеллектуальной собственности и на пассивных доходах. Patent box даёт ставку 5% на квалифицируемую часть дохода от ИС. Two-tiered profits tax rates дают 8,25% на первые HKD 2 000 000 прибыли и 16,5% сверх этой суммы. FSIE — режим налогообложения отдельных иностранных доходов, при котором дивиденды, проценты, доход от ИС и доходы от отчуждения активов, полученные в Гонконге участником многонациональной группы, считаются гонконгскими, если не выполнены условия освобождения.
R&D Tax Credit в ОАЭ 2026: налоговый кредит до 50% на расходы на R&D
НалогиЛикбезЮридические услугиОАЭ

R&D Tax Credit в ОАЭ 2026: налоговый кредит до 50% на расходы на R&D

R&D Tax Credit — невозвратный налоговый кредит в ОАЭ на квалифицирующие расходы на исследовательские и опытно-конструкторские работы, введённый Cabinet Decision No. 215 of 2025 и Ministerial Decision No. 24 of 2026, действует с налоговых периодов, начинающихся с 1 января 2026. Ставка кредита растёт поэтапно: 15%, 35% и 50% в зависимости от объёма расходов и среднего числа сотрудников, занятых в R&D. Максимум кредита — AED 2 млн за налоговый период (50% от максимально учитываемых AED 5 млн расходов). Кредит засчитывается в счёт Corporate Tax и, где применимо, Top-up Tax (DMTT).

Salaries tax в Гонконге 2026: источник дохода, правило 60 дней, вознаграждение директора и выезд из Гонконга
НалогиГонконг

Salaries tax в Гонконге 2026: источник дохода, правило 60 дней, вознаграждение директора и выезд из Гонконга

Salaries tax в Гонконге взимается не с резидентов, а с дохода, «возникающего в Гонконге или происходящего из Гонконга» от должности, занятости или пенсии — статус резидента и гражданство значения не имеют. Ключевой вопрос всегда один: где находится источник дохода (source of employment), а не где физически оказывались услуги. От ответа на него зависит, облагается ли весь доход, часть дохода или ничего, и работает ли правило 60 дней.

Small Business Relief в ОАЭ 2026: последний шанс попасть под 0% до 31 декабря
НалогиЮридические услугиОАЭ

Small Business Relief в ОАЭ 2026: последний шанс попасть под 0% до 31 декабря

Small Business Relief (SBR) — переходная мера в рамках корпоративного налога ОАЭ. Любой налоговый резидент ОАЭ с выручкой ≤ AED 3 млн может выбрать SBR и быть признанным не имеющим налоговой прибыли за этот период — эффективно 0% корпоративного налога. SBR доступен только для периодов, заканчивающихся ≤ 31 декабря 2026.

Акцизный налог в ОАЭ 2026: объёмная модель на подслащённые напитки и минимальная акцизная цена на жидкости для вейпов
НалогиОАЭ

Акцизный налог в ОАЭ 2026: объёмная модель на подслащённые напитки и минимальная акцизная цена на жидкости для вейпов

С 1 января 2026 года акциз на подслащённые напитки в ОАЭ считается не процентом от цены, а суммой за литр, и эта сумма зависит от содержания сахара на 100 миллилитров. Прежняя плоская ставка в 50 процентов от акцизной цены отменена. Новый порядок установлен Cabinet Decision No. 197 of 2025, изданным 27 ноября 2025 года.

Валютное регулирование Казахстана 2026: учётные номера контрактов, репатриация выручки и обязанности компаний с иностранным участием
НалогиКазахстанБанкинг

Валютное регулирование Казахстана 2026: учётные номера контрактов, репатриация выручки и обязанности компаний с иностранным участием

Валютное регулирование в Казахстане построено на трёх самостоятельных режимах. Учётный номер присваивается валютному договору по экспорту или импорту на сумму свыше 50 000 долларов США — это контур контроля за репатриацией выручки. Учётная регистрация применяется к валютным договорам по движению капитала на сумму свыше 500 000 долларов США. Уведомление о счетах в иностранных банках обязательно для юридических лиц-резидентов до начала операций по такому счёту. Правовая основа — Закон Республики Казахстан от 2 июля 2018 года № 167-VI «О валютном регулировании и валютном контроле».

Возврат НДС для бизнеса в ОАЭ 2026: процедура, дедлайны, риски
НалогиЮридические услугиОАЭ

Возврат НДС для бизнеса в ОАЭ 2026: процедура, дедлайны, риски

Ввести НДС-кредит в ОАЭ можно предприятию, зарегистрированному для целей НДС. Цепочка: декларация VAT201 → Box 15 (выбор возврата) → форма VAT311 → EmaraTax → 20 рабочих дней на проверку ФТА → 5 дней на выплату. Главное в 2026: с 1 января 2026 кредиты НДС больше нельзя переносить бесконечно. Максимальный срок переноса — 5 лет. Переходный период для кредитов 2018–2020 — до 31 декабря 2026.

Вычеты и льготы по profits tax в Гонконге в 2026 году: R&D 300%/200%, статьи 16E и 16EA, экологические установки
НалогиГонконгЗаконодательство

Вычеты и льготы по profits tax в Гонконге в 2026 году: R&D 300%/200%, статьи 16E и 16EA, экологические установки

Гонконг даёт три отдельных механизма капитальных вычетов по налогу на прибыль: усиленный вычет расходов на R&D по статье 16B и Приложению 45 (300 процентов на первые HK$2 000 000 и 200 процентов сверх этой суммы), вычет капитальных затрат на приобретение прав интеллектуальной собственности по статьям 16E и 16EA (100 процентов единовременно для патентных прав и know-how, пять равных долей за пять лет для шести поименованных прав) и вычет затрат на экологические объекты по статье 16I (100 процентов в год расхода). Это три разных режима с разными условиями, разными запретами и разными правилами возврата вычета при продаже актива.

Гербовый сбор при передаче акций в Гонконге 2026: ставки, оценка по чистым активам, сроки и штрафы
НалогиГонконгСроки и процессЗаконодательство

Гербовый сбор при передаче акций в Гонконге 2026: ставки, оценка по чистым активам, сроки и штрафы

Гербовый сбор при передаче акций в Гонконге (stamp duty on transfer of Hong Kong stock) взимается по совокупной ставке 0,2% — по 0,1% с каждой из двух передаточных записок (contract notes) — плюс фиксированные HKD 5 за сам инструмент передачи (instrument of transfer). База — сумма встречного предоставления или стоимость акций, в зависимости от того, что больше. Правовая основа — Stamp Duty Ordinance (Cap. 117), Head 2 Первого приложения; администратор — Stamp Office Департамента внутренних доходов (IRD).

Глобальный минимальный налог и HKMTT в Гонконге в 2026 году: периметр, портал IRD и форма IR1485
НалогиГонконг

Глобальный минимальный налог и HKMTT в Гонконге в 2026 году: периметр, портал IRD и форма IR1485

Гонконг ввёл глобальный минимальный налог 15% для международных групп с консолидированной выручкой от 750 млн евро — через income inclusion rule (IIR) и собственный внутренний налог на доплату, Hong Kong minimum top-up tax (HKMTT). Оба механизма применяются к финансовым годам, начинающимся 1 января 2025 года или позднее. Обязанность возникает не с уплаты налога, а с администрирования: уведомление подаётся в течение шести месяцев после окончания финансового года, декларация — в течение пятнадцати месяцев, и обе подаются исключительно электронно через Pillar Two Portal Департамента внутренних доходов (IRD).

Гонконг + ОАЭ: дуальная структура для международного бизнеса 2026 — полный гайд
НалогиРегистрация компанииОАЭГонконг

Гонконг + ОАЭ: дуальная структура для международного бизнеса 2026 — полный гайд

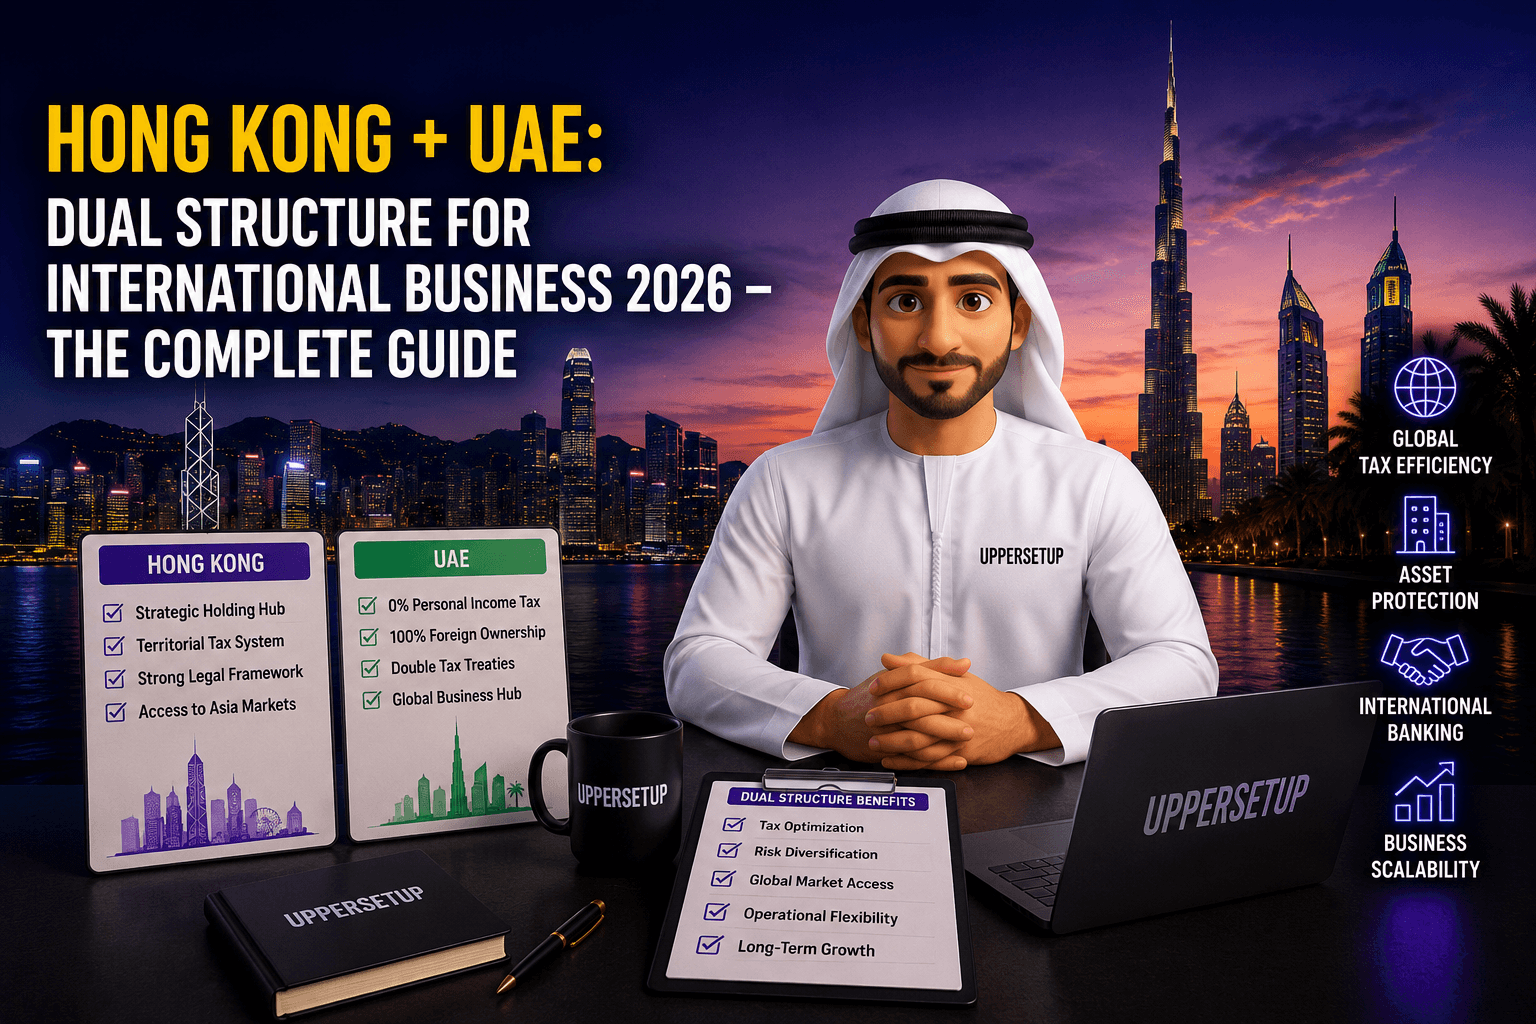
Большинство предпринимателей, думая о «двух юрисдикциях», представляют себе два офшора для снижения налогов. Дуальная структура Гонконг + ОАЭ работает принципиально иначе. Это две взаимодополняющие юрисдикции с разными географическими охватами, разными правовыми системами и разными банковскими экосистемами, которые в сочетании дают больше, чем каждая по отдельности.

Декларация по profits tax в Гонконге в 2026 году: BIR51, BIR52 и BIR54, block extension и обязательный e-filing
НалогиГонконг

Декларация по profits tax в Гонконге в 2026 году: BIR51, BIR52 и BIR54, block extension и обязательный e-filing

Декларация по налогу на прибыль (profits tax return) в Гонконге — это не годовая отчётность, которую компания подаёт по собственной инициативе, а ответ на индивидуальное уведомление налогового органа.Обязанность возникает в момент, когда Inland Revenue Department (IRD) направляет компании уведомление по статье 51(1) Inland Revenue Ordinance (Cap. 112). Форма BIR51 предназначена для корпораций, BIR52 — для лиц, не являющихся корпорациями, BIR54 — для нерезидентов. Массовая рассылка деклараций за 2025/26 год оценки прошла 1 и 2 апреля 2026 года; базовый срок подачи составляет один месяц с даты выпуска для BIR51 и BIR52 и два месяца для BIR54.

Дивиденды и репатриация прибыли из ТОО в 2026 году: куда исчезло трёхлетнее владение и что пришло ему на смену
НалогиКазахстанЗаконодательство

Дивиденды и репатриация прибыли из ТОО в 2026 году: куда исчезло трёхлетнее владение и что пришло ему на смену

Освобождения дивидендов по сроку владения в Казахстане больше не существует. Правило «владел долей более трёх лет — не платишь налог» действовало до 31 декабря 2022 года, затем три года работало в урезанном виде как ставка 10%, а с 1 января 2026 года исчезло полностью вместе со старым Налоговым кодексом. Вместо срока владения закон теперь смотрит на размер доли: участник, владеющий не менее чем 25% капитала ТОО, платит 5% с суммы до 230 000 МРП за календарный год и 15% сверх этой суммы. Все остальные нерезиденты платят 15%, а зарегистрированные в льготной юрисдикции — 20% независимо от доли и срока владения.
Зарплата и обязанности работодателя в Гонконге 2026: Employment Ordinance, Employer's Return (BIR56A/IR56B) и salaries tax
НалогиГонконг

Зарплата и обязанности работодателя в Гонконге 2026: Employment Ordinance, Employer's Return (BIR56A/IR56B) и salaries tax

Работодатель в Гонконге не удерживает подоходный налог из зарплаты сотрудника. Его налоговая обязанность — отчётная: раз в год подать Employer's Return (форма BIR56A вместе с формами IR56B) и в течение года уведомлять Inland Revenue Department о найме, увольнении и отъезде работника формами IR56E, IR56F и IR56G. Параллельно действует трудовой контур: Employment Ordinance (Cap. 57), Minimum Wage Ordinance (Cap. 608), Mandatory Provident Fund Schemes Ordinance (Cap. 485) и Employees' Compensation Ordinance (Cap. 282). Эти два контура не связаны между собой процедурно, но нарушение любого из них ведёт к уголовной, а не административной ответственности.

Зарплатные налоги и взносы работодателя в Казахстане 2026: ИПН, ОПВ, ОПВР, СО, ОСМС и социальный налог
НалогиКазахстанБухгалтерияЗаконодательство

Зарплатные налоги и взносы работодателя в Казахстане 2026: ИПН, ОПВ, ОПВР, СО, ОСМС и социальный налог

Зарплатная нагрузка в Казахстане в 2026 году складывается из трёх удержаний из дохода работника — ИПН, ОПВ и ВОСМС — и четырёх платежей за счёт работодателя: ОПВР 3,5%, социальные отчисления 5%, отчисления на ОСМС 3% и социальный налог 6%. Правовая база с 1 января 2026 года — новый Налоговый кодекс (Кодекс РК от 18 июля 2025 года № 214-VIII), Социальный кодекс, Закон «Об обязательном социальном медицинском страховании» и Закон РК от 8 декабря 2025 года № 239-VIII «О республиканском бюджете на 2026–2028 годы».

Импорт из третьих стран в Казахстан в 2026 году: таможенная стоимость, пошлины ЕТТ, НДС 16 % и реальная цена ошибки
НалогиКазахстанЗаконодательство

Импорт из третьих стран в Казахстан в 2026 году: таможенная стоимость, пошлины ЕТТ, НДС 16 % и реальная цена ошибки

Импорт товара в Казахстан из страны, не входящей в ЕАЭС, — это таможенная процедура выпуска для внутреннего потребления, при которой ввозная таможенная пошлина, НДС на импорт, акциз и таможенный сбор уплачиваются до выпуска товара, а не после его продажи. Ставка пошлины берётся из Единого таможенного тарифа ЕАЭС на день регистрации декларации, ставка НДС на импорт составляет 16 % и применяется к таможенной стоимости, увеличенной на пошлину и акциз. Сбор за таможенное декларирование — фиксированные 6 МРП, то есть 25 950 тенге в 2026 году, независимо от стоимости партии.

Импорт, таможня и НДС при ввозе в ОАЭ 2026: customs client code, Mirsal 2, 5% на CIF, Designated Zones и вычет import VAT
НалогиЗаконодательствоТаможняОАЭ

Импорт, таможня и НДС при ввозе в ОАЭ 2026: customs client code, Mirsal 2, 5% на CIF, Designated Zones и вычет import VAT

Ввоз товаров в ОАЭ проходит через два независимых контура: таможенный и налоговый. Таможенный контур управляется эмиратом — регистрация импортёра, декларация, пошлина 5% от стоимости CIF. Налоговый контур управляется федеральным органом — НДС 5% на базу, включающую пошлину, с возможностью не платить его на границе, если налоговый номер связан с таможенным. Эти два контура соединяются в одной точке, и именно она чаще всего оказывается ненастроенной.

Инвестиционные преференции и инвестиционный контракт в Казахстане в 2026 году: новая конструкция после реформы 1 января
НалогиКазахстанИнвестицииЗаконодательство

Инвестиционные преференции и инвестиционный контракт в Казахстане в 2026 году: новая конструкция после реформы 1 января

С 1 января 2026 года в Казахстане действует полностью перестроенный режим инвестиционных преференций. Закон РК от 18 июля 2025 года № 215-VIII исключил из Предпринимательского кодекса статьи 286, 287, 288, 289, 290, 295-1 и 295-3 и ввёл вместо них новый блок статей 283-1 — 283-5. Инвестиционные преференции теперь предоставляются только по одному из трёх инструментов: соглашению об инвестициях, соглашению об инвестиционных обязательствах либо упрощённому инвестиционному контракту, и только по одному из них одновременно. Налоговая сторона переехала в главу 81 нового Налогового кодекса № 214-VIII, который вступил в силу в тот же день.

Казахстан + ОАЭ: дуальная структура в 2026 году — налоги, СИДН, постоянное учреждение и валютный контур
НалогиКазахстанОАЭ

Казахстан + ОАЭ: дуальная структура в 2026 году — налоги, СИДН, постоянное учреждение и валютный контур

Дуальная структура «Казахстан + ОАЭ» — это связка из двух юридических лиц: операционной компании в Казахстане, которая работает с местным рынком, персоналом и контрагентами, и компании в ОАЭ, которая держит международный контур — интеллектуальную собственность, экспортные контракты, доли участия или финансирование. Конструкция работает на трёх опорах: действующей конвенции об избежании двойного налогообложения, отсутствии ОАЭ в казахстанском перечне государств с льготным налогообложением и разнице ставок между 20% КПН в Казахстане и 9% корпоративного налога в ОАЭ.

Камеральный контроль, налоговые проверки и обжалование в Казахстане в 2026 году: Налоговый кодекс 214-VIII, АППК и три маршрута спора
НалогиКазахстанЗаконодательство

Камеральный контроль, налоговые проверки и обжалование в Казахстане в 2026 году: Налоговый кодекс 214-VIII, АППК и три маршрута спора

С 1 января 2026 года налоговый контроль в Казахстане регулируется новым Налоговым кодексом — Кодексом Республики Казахстан от 18 июля 2025 года № 214-VIII, который заменил Кодекс № 120-VI от 25 декабря 2017 года. Изменились не только номера статей: камеральный контроль перестал выдавать «уведомление об устранении нарушений» и выдаёт уведомление о расхождениях, налоговый контроль сузился до одних только налоговых проверок, а срок исковой давности разделился на три и пять лет по категориям налогоплательщиков. Маршрут обжалования при этом остался двойным и несимметричным: одно уведомление можно направить в Министерство финансов или сразу в суд, а все остальные проходят общий досудебный порядок АППК.

КИК в Казахстане: правила контролируемых иностранных компаний для резидентов РК в 2026 году
НалогиКазахстанЗаконодательство

КИК в Казахстане: правила контролируемых иностранных компаний для резидентов РК в 2026 году

Правила контролируемых иностранных компаний адресованы не самой иностранной компании, а её казахстанскому владельцу. Механика в том, что прибыль иностранной компании при выполнении определённых условий включается в налогооблагаемый доход резидента Казахстана и облагается в Казахстане — даже если никаких дивидендов не распределялось и деньги остались за рубежом. Режим установлен главой 33 Налогового кодекса Республики Казахстан (Закон № 214-VIII от 18 июля 2025 года), действующего с 1 января 2026 года.

Корпоративный налог в ОАЭ 2026: ставки, QFZP, Small Business Relief, дедлайны и штрафы — полный гайд
НалогиЛикбезЮридические услугиОАЭ

Корпоративный налог в ОАЭ 2026: ставки, QFZP, Small Business Relief, дедлайны и штрафы — полный гайд

Корпоративный налог (CT) — федеральный налог на прибыль юридических и физических лиц от предпринимательской деятельности в ОАЭ, введённый Federal Decree-Law No. 47 of 2022. В силе с 1 июня 2023 года. Впервые в истории ОАЭ введён прямой налог на прибыль для подавляющего большинства коммерческих субъектов.

Корпоративный налог для физических лиц в ОАЭ в 2026 году: порог AED 1 000 000, регистрация и декларация
НалогиЗаконодательствоОАЭ

Корпоративный налог для физических лиц в ОАЭ в 2026 году: порог AED 1 000 000, регистрация и декларация

Физическое лицо в ОАЭ платит корпоративный налог только тогда, когда оно ведёт бизнес и его валовой оборот от этого бизнеса превышает AED 1 000 000 за календарный год. Порог установлен пунктом 1 статьи 2 Решения Кабинета министров № 49 от 2023 года. Ниже порога регистрация не требуется вовсе. Выше порога физическое лицо становится налогоплательщиком (Taxable Person) и обязано зарегистрироваться, вести учёт, подавать декларацию и платить налог по ставке 9% с налогооблагаемого дохода свыше AED 375 000.

КПН у источника выплаты в Казахстане 2026: услуги, роялти, вознаграждения, дивиденды, сертификат резидентства и применение СИДН
НалогиКазахстанЗаконодательство

КПН у источника выплаты в Казахстане 2026: услуги, роялти, вознаграждения, дивиденды, сертификат резидентства и применение СИДН

Корпоративный подоходный налог у источника выплаты удерживается казахстанским плательщиком с доходов иностранной компании, полученных из источников в Республике Казахстан, без осуществления вычетов. Базовая ставка — 20 процентов, для дивидендов, роялти и вознаграждений — 15 процентов, для вознаграждений по кредитам и долговым ценным бумагам — 10 процентов, для международной перевозки — 5 процентов. Правовая основа с 1 января 2026 года — раздел 15 нового Налогового кодекса (Кодекс РК от 18 июля 2025 года № 214-VIII), статьи 679–687 и глава 75.

Налоговая группа в ОАЭ: условия формирования, сроки и ловушки в 2026 году
НалогиОАЭ

Налоговая группа в ОАЭ: условия формирования, сроки и ловушки в 2026 году

Налоговая группа в ОАЭ — это режим, при котором материнская компания и её дочерние компании рассматриваются для целей корпоративного налога как один налогоплательщик: подаётся одна консолидированная декларация, а прибыли и убытки участников сальдируются между собой. Режим установлен статьями 40–42 Federal Decree-Law No. 47 of 2022 и детализирован Ministerial Decision No. 301 of 2024.

Налоговая льгота для семейного офиса в Гонконге 2026: режим FIHV, Schedule 16E и законопроект 2026 года
НалогиГонконгЗаконодательство

Налоговая льгота для семейного офиса в Гонконге 2026: режим FIHV, Schedule 16E и законопроект 2026 года

Гонконгский режим FIHV освобождает семейную инвестиционную структуру от налога на прибыль через ставку 0%, если структурой управляет соответствующий требованиям единый семейный офис, а совокупная стоимость чистых активов под его управлением составляет не менее HK$240 000 000. Правовая основа — Schedule 16E к Inland Revenue Ordinance (Cap. 112), введённое Ord. No. 8 of 2023 и применяемое с года налогообложения, начинающегося 1 апреля 2022 года. Режим не является автоматическим освобождением: он требует безотзывного заявления, ежегодного выполнения количественных порогов и наличия в Гонконге как минимум двух квалифицированных работников на полной ставке.

Налоговая система Казахстана 2026: полный разбор — новый Налоговый кодекс, КПН, НДС, ИПН и льготы AIFC
НалогиКазахстанМФЦА

Налоговая система Казахстана 2026: полный разбор — новый Налоговый кодекс, КПН, НДС, ИПН и льготы AIFC

С 1 января 2026 года в Казахстане действует новый Налоговый кодекс, заменивший кодекс от 25 декабря 2017 года: НДС повышен с 12% до 16%, введена прогрессивная ставка ИПН (10%/15%), а компании AIFC сохраняют нулевые ставки на финансовые услуги до 2066 года.

Налоговое резидентство ОАЭ для физических лиц 2026: полный гайд — три теста, TRC и сеть СИДН
НалогиВизыЮридические услугиОАЭ

Налоговое резидентство ОАЭ для физических лиц 2026: полный гайд — три теста, TRC и сеть СИДН

Резидентская виза ОАЭ — это иммиграционный статус. Она разрешает жить и работать в ОАЭ. Её выдают ICP или GDRFA.

Налоговое резидентство ОАЭ — это налоговый статус. Он подтверждает, что лицо является налоговым резидентом именно ОАЭ. Его подтверждает Tax Residency Certificate (TRC) от Федерального налогового органа (FTA).

Налоговое резидентство ОАЭ при длительном отсутствии: как не потерять TRC
НалогиЮридические услугиОАЭ

Налоговое резидентство ОАЭ при длительном отсутствии: как не потерять TRC

Налоговое резидентство ОАЭ и иммиграционный статус — два разных документа. Резидентская виза (включая Golden Visa) защищает иммиграционный статус. Налоговое резидентство — вопрос физического присутствия. При длительном отсутствии возникают два независимых риска: потеря налогового резидентства ОАЭ и налоговое резидентство в другой стране.
Налоговое резидентство физлиц в Казахстане и всеобщее декларирование 2026: 183 дня, центр жизненных интересов, зарубежные счета и активы
НалогиКазахстанЗаконодательство

Налоговое резидентство физлиц в Казахстане и всеобщее декларирование 2026: 183 дня, центр жизненных интересов, зарубежные счета и активы

Налоговое резидентство физического лица в Казахстане возникает по одному из двух самостоятельных оснований: постоянное пребывание в стране не менее 183 календарных дней в любом последовательном 12-месячном периоде либо наличие центра жизненных интересов в Казахстане. Резидент платит казахстанский подоходный налог с дохода из источников как в Казахстане, так и за его пределами. Отдельно от налога действует обязанность декларирования: зарубежные счета, зарубежные активы и цифровые активы отражаются в формах 250.00 и 270.00, и эта обязанность не зависит от того, был ли по ним получен доход.

Налогообложение дохода от недвижимости в ОАЭ: физическое лицо против компании — полный разбор 2026
НалогиНедвижимостьОАЭ

Налогообложение дохода от недвижимости в ОАЭ: физическое лицо против компании — полный разбор 2026

Доход физического лица от сдачи в аренду и продажи недвижимости в ОАЭ, как правило, не облагается корпоративным налогом вообще — независимо от суммы. Та же самая недвижимость, оформленная на компанию ОАЭ, порождает корпоративный налог по ставке 9% на прибыль свыше AED 375 000. Это не нюанс расчёта, а различие в самом объёме налогообложения, и оно определяется одним критерием — наличием или необходимостью лицензии.

Налогообложение цифровых активов в Гонконге в 2026 году: DIPN 39, trading vs capital и статья 14
НалогиГонконгЦифровые активы

Налогообложение цифровых активов в Гонконге в 2026 году: DIPN 39, trading vs capital и статья 14

В Гонконге нет отдельного налога на криптовалюту и нет специальных норм о цифровых активах в Ordinance о подоходном налоге. Прибыль от операций с цифровыми активами облагается налогом на прибыль (profits tax) по общим правилам статьи 14 Cap. 112, если она является торговой и имеет гонконгский источник; прирост капитала не облагается вообще. Единственный документ Налогового управления по существу вопроса — DIPN 39 (Revised) от марта 2020 года, и с тех пор он не обновлялся. Практический результат: всё решает граница между торговым запасом и капитальным активом, а эта граница определяется намерением на момент приобретения и девятью вопросами из решения Апелляционного суда последней инстанции.
НДС в Казахстане 2026: постановка на учёт, порог 10 000 МРП, ставка 16%, ЭСФ и возврат превышения
НалогиКазахстанБухгалтерия

НДС в Казахстане 2026: постановка на учёт, порог 10 000 МРП, ставка 16%, ЭСФ и возврат превышения

С 1 января 2026 года в Казахстане действует новый Налоговый кодекс — Кодекс Республики Казахстан от 18 июля 2025 года № 214-VIII ЗРК. Базовая ставка НДС повышена с 12% до 16%, а предельный порог оборота для обязательной постановки на регистрационный учёт снижен вдвое: с 20 000 МРП до 10 000 МРП. При месячном расчётном показателе 4 325 тенге, установленном на 2026 год, это 43 250 000 тенге. Срок подачи заявления сокращён до пяти рабочих дней с даты превышения порога.

НДС в ОАЭ: полный гайд для бизнеса 2026
НалогиБухгалтерияОАЭ

НДС в ОАЭ: полный гайд для бизнеса 2026

1 января 2018 года ОАЭ ввели налог на добавленную стоимость (НДС) — косвенный налог на потребление, который фактически несут конечные потребители, а бизнес выступает его сборщиком в пользу государства. Введение НДС стало частью масштабной налоговой диверсификации страны в рамках Соглашения GCC о едином НДС.

НДС при импорте товаров из ЕАЭС в Казахстан в 2026 году: форма 328.00, ставка 16 % и новые правила
НалогиКазахстан

НДС при импорте товаров из ЕАЭС в Казахстан в 2026 году: форма 328.00, ставка 16 % и новые правила

НДС при ввозе товаров из государств — членов ЕАЭС в Казахстан платит импортёр, а не поставщик, и платит его независимо от того, состоит ли он на регистрационном учёте по НДС. Основная ставка с 1 января 2026 года — 16 %. Единственная налоговая форма, которую подаёт импортёр, — заявление о ввозе товаров и уплате косвенных налогов (форма 328.00). И заявление, и уплата приходятся на один и тот же срок: не позднее 20 числа месяца, следующего за месяцем принятия товаров на учёт.

Обязательное электронное выставление счетов в ОАЭ: почему 2026 год стал точкой невозврата для бизнеса
НалогиБухгалтерияЛикбез

Обязательное электронное выставление счетов в ОАЭ: почему 2026 год стал точкой невозврата для бизнеса

Наиболее недооцененная налогово-технологическая тема в ОАЭ на апрель 2026 года — не новая ставка налога, а обязательное электронное выставление счетов.

Обязательный аудит и финансовая отчётность в Казахстане в 2026 году: кто, что и в какие сроки
НалогиКазахстанБухгалтерия

Обязательный аудит и финансовая отчётность в Казахстане в 2026 году: кто, что и в какие сроки

Обязанность вести бухгалтерский учёт и обязанность проходить аудит в Казахстане установлены разными законами и действуют по разным критериям. Учёт и отчётность регулируются Законом РК от 28 февраля 2007 года № 234-III «О бухгалтерском учёте и финансовой отчётности», аудит — Законом РК от 20 ноября 1998 года № 304-I «Об аудиторской деятельности». Компания может быть обязана сдавать отчётность в депозитарий и при этом не подлежать обязательному аудиту — и наоборот.

Обязательный аудит компании в ОАЭ 2026: кто, когда и по каким правилам
НалогиБухгалтерияОАЭ

Обязательный аудит компании в ОАЭ 2026: кто, когда и по каким правилам

Обязательный аудит в ОАЭ обычно следует из трёх независимых источников обязательств: Federal Decree-Law No. 32 of 2021 (Commercial Companies Law) — для mainland-компаний, PJSC и PrJSC; внутренние правила свободной зоны — для продления лицензии; Ministerial Decision No. 84 of 2025 — для целей корпоративного налога (Corporate Tax). Аудит обязателен для Qualifying Free Zone Persons (вне зависимости от выручки), для любого налогового резидента с выручкой свыше AED 50 млн в налоговый период, для всех налоговых групп (Tax Groups), и для большинства компаний в крупных свободных зонах (DMCC, JAFZA, DIFC, ADGM и др.) — независимо от налоговых правил, как условие продления лицензии.

Постоянное представительство и nexus для нерезидента в ОАЭ 2026: когда иностранная компания становится налогоплательщиком
НалогиСроки и процессОАЭЗаконодательство

Постоянное представительство и nexus для нерезидента в ОАЭ 2026: когда иностранная компания становится налогоплательщиком

Иностранная компания попадает под корпоративный налог ОАЭ по трём самостоятельным основаниям, перечисленным в пункте 4 статьи 11 Federal Decree-Law No. 47 of 2022: наличие постоянного представительства в ОАЭ, получение дохода из источников в ОАЭ либо наличие nexus — связи с ОАЭ, определяемой решением Кабинета министров. Ни одно из этих оснований не требует регистрации юридического лица в ОАЭ и не зависит от воли самой компании: они возникают из фактов.

Постоянное учреждение нерезидента в Казахстане 2026: когда иностранная компания сама становится плательщиком
НалогиКазахстан

Постоянное учреждение нерезидента в Казахстане 2026: когда иностранная компания сама становится плательщиком

Постоянное учреждение — конструкция, при которой иностранная компания перестаёт быть получателем дохода, облагаемого у источника, и становится самостоятельным налогоплательщиком в Казахстане: сама считает налогооблагаемый доход, сама сдаёт декларацию и сама платит корпоративный подоходный налог. По статье 226 нового Налогового кодекса — Кодекса Республики Казахстан от 18 июля 2025 года № 214-VIII, действующего с 1 января 2026 года — постоянное учреждение образуется в четырёх случаях: при наличии постоянного места деятельности, при оказании услуг через нанятый персонал, при деятельности через зависимого агента и при совместной деятельности.

Решение FTA № 6 от 2026 года: отчёт ISRS 4400 для Qualifying Free Zone Person с дистрибуцией через Designated Zone ОАЭ — кто обязан, что проверяет аудитор, выборка, сроки и последствия
НалогиОАЭ

Решение FTA № 6 от 2026 года: отчёт ISRS 4400 для Qualifying Free Zone Person с дистрибуцией через Designated Zone ОАЭ — кто обязан, что проверяет аудитор, выборка, сроки и последствия

Отчёт о согласованных процедурах (agreed-upon procedures, AUP) по Решению FTA № 6 от 2026 года — это документ, который Квалифицированное лицо свободной зоны (Qualifying Free Zone Person, QFZP), ведущее квалифицируемую деятельность по дистрибуции товаров или материалов в Designated Zone (обозначенной зоне) или из неё, обязано получить у независимого внешнего аудитора, лицензированного в ОАЭ, и представить в Федеральное налоговое управление (Federal Tax Authority, FTA) не позднее 30 дней после срока подачи декларации по корпоративному налогу.

Сертификат налогового резидентства Гонконга 2026: критерии IRD, процедура выдачи и применение CDTA с материковым Китаем
НалогиГонконг

Сертификат налогового резидентства Гонконга 2026: критерии IRD, процедура выдачи и применение CDTA с материковым Китаем

Certificate of Resident Status (CoR) — документ, который компетентный орган Гонконга выдаёт резиденту Гонконга для подтверждения статуса при заявлении льгот по всеобъемлющему соглашению об избежании двойного налогообложения (CDTA). С 12 июня 2023 года Inland Revenue Department принимает решение о выдаче исключительно на основе буквального определения «резидента Гонконга» в соответствующем соглашении, без отдельной оценки экономического присутствия. Сертификат бесплатен, целевой срок рассмотрения — 21 рабочий день, а одна заявка может покрывать до трёх календарных лет.

Сертификат налогового резидентства ОАЭ (TRC): как получить, зачем нужен и что изменилось в 2026 году
НалогиСервисОАЭ

Сертификат налогового резидентства ОАЭ (TRC): как получить, зачем нужен и что изменилось в 2026 году

Сертификат налогового резидентства (Tax Residency Certificate, TRC) — это официальный документ, выдаваемый Федеральным налоговым органом ОАЭ (Federal Tax Authority, FTA), который юридически подтверждает, что конкретное физическое или юридическое лицо является налоговым резидентом Объединённых Арабских Эмиратов за определённый 12-месячный период.

Специальные налоговые режимы Казахстана 2026: три режима вместо шести, упрощённая декларация, самозанятые и отмена розничного налога
НалогиКазахстан

Специальные налоговые режимы Казахстана 2026: три режима вместо шести, упрощённая декларация, самозанятые и отмена розничного налога

Специальные налоговые режимы Казахстана с 1 января 2026 года сведены к трём: для самозанятых, на основе упрощённой декларации и для крестьянских или фермерских хозяйств. Основание — раздел 16 нового Налогового кодекса (Кодекс РК от 18 июля 2025 года № 214-VIII), статьи 715–733. Режимы на основе патента, с использованием специального мобильного приложения и режим розничного налога прекратили существование.

Спор с IRD в 2026 году: возражение против начисления, апелляция в Board of Review и отсрочка уплаты спорного налога
НалогиГонконгЗаконодательство

Спор с IRD в 2026 году: возражение против начисления, апелляция в Board of Review и отсрочка уплаты спорного налога

Возражение против налогового начисления в Гонконге подаётся Комиссару по внутренним доходам в течение одного месяца с даты уведомления о начислении, а апелляция на determination Комиссара подаётся клерку Board of Review в течение одного месяца с даты передачи determination налогоплательщику. Оба срока установлены Inland Revenue Ordinance (Cap. 112) и являются пресекательными: их продление возможно только по узкому перечню причин. Подача возражения (objection) сама по себе не откладывает уплату налога — Гонконг работает по принципу «сначала заплати, потом спорь». Отсрочка возможна, но она является дискреционным решением Комиссара, а не правом налогоплательщика.

Территориальное налогообложение и офшорный статус в Гонконге 2026: полный разбор — как это работает на самом деле
НалогиРегистрация компанииГонконгЮридические услуги

Территориальное налогообложение и офшорный статус в Гонконге 2026: полный разбор — как это работает на самом деле

Гонконг облагает налогом на прибыль (Profits Tax) только прибыль, возникающую в Гонконге или получаемую из гонконгских источников; прибыль из зарубежных источников не облагается налогом, но только при условии, что компания документально докажет офшорный характер деятельности, породившей эту прибыль.

Трансфертное ценообразование в Гонконге 2026: Part 8AA Cap. 112, правила 50AAF и 50AAK, Master File и Local File, DIPN 58/59/60
НалогиГонконг

Трансфертное ценообразование в Гонконге 2026: Part 8AA Cap. 112, правила 50AAF и 50AAK, Master File и Local File, DIPN 58/59/60

Трансфертное ценообразование в Гонконге регулируется частью 8AA Inland Revenue Ordinance (Cap. 112), введённой Inland Revenue (Amendment) (No. 6) Ordinance 2018. Режим состоит из двух материальных правил — принципа вытянутой руки для сделок между связанными лицами (статья 50AAF) и атрибуции прибыли постоянному представительству (статья 50AAK) — и трёхуровневой документации: master file, local file и country-by-country report. Практику разъясняют Departmental Interpretation and Practice Notes № 58, 59 и 60.

Трансфертное ценообразование в Казахстане в 2026 году: местная отчётность, основная отчётность и межстрановая отчётность
НалогиКазахстанЗаконодательство

Трансфертное ценообразование в Казахстане в 2026 году: местная отчётность, основная отчётность и межстрановая отчётность

Трансфертное ценообразование в Казахстане регулируется отдельным законом — Законом РК от 5 июля 2008 года № 67-IV «О трансфертном ценообразовании», а не Налоговым кодексом. Трёхуровневая отчётность состоит из местной отчётности (форма 013 МО), основной отчётности (форма 014 ОО) и межстрановой отчётности (форма 012 МО), к которым примыкает заявление об участии в международной группе (форма 011 ЗУ). С 1 января 2026 года в законе действует новая статья 10-2 о точном определении контролируемой сделки и функциональном анализе — самое существенное содержательное изменение режима за последние годы.

Трансфертное ценообразование в ОАЭ 2026: Disclosure Form, Local File и Master File, пороги и принцип вытянутой руки
НалогиБухгалтерияОАЭ

Трансфертное ценообразование в ОАЭ 2026: Disclosure Form, Local File и Master File, пороги и принцип вытянутой руки

Трансфертное ценообразование в ОАЭ регулируется главой 10 Federal Decree-Law No. 47 of 2022 о налогообложении корпораций и бизнеса. Принцип вытянутой руки по статье 34 применяется ко всем сделкам и договорённостям со связанными сторонами независимо от размера компании и оборота. Пороги, установленные Ministerial Decision No. 97 of 2023, определяют только обязанность вести Local File и Master File — они не отменяют сам принцип и не освобождают от обязанности подтвердить рыночность цен по запросу Федеральной налоговой службы.

Что изменилось в налоговом законодательстве ОАЭ с 1 апреля 2026 года: глубокий разбор для бизнеса, инвесторов и международных групп
НалогиЛикбез

Что изменилось в налоговом законодательстве ОАЭ с 1 апреля 2026 года: глубокий разбор для бизнеса, инвесторов и международных групп

Подробный анализ последних изменений налогового законодательства ОАЭ - поправки в исполнительные положения по налоговым процедурам с 1 апреля 2026 года, НДС, корпоративный налог, дополнительный налог до минимального уровня, налоговый кредит на исследования и разработки, электронное выставление счетов, акциз и практические последствия для бизнеса.

Штрафы FTA, Voluntary Disclosure и обжалование в ОАЭ 2026: Tax Assessment Review, Reconsideration, TDRC и суд
НалогиОАЭЮридические услуги

Штрафы FTA, Voluntary Disclosure и обжалование в ОАЭ 2026: Tax Assessment Review, Reconsideration, TDRC и суд

Спор с Федеральной налоговой службой ОАЭ проходит через четыре последовательные стадии, установленные Federal Decree-Law No. 28 of 2022 «О налоговых процедурах»: заявление о пересмотре налоговой оценки (Tax Assessment Review) по статье 28, заявление о повторном рассмотрении (Reconsideration) по статье 29, возражение в Комитет по разрешению налоговых споров (TDRC) по статьям 30–33 и обжалование в компетентный суд по статье 36. Пропуск любой стадии закрывает следующую: иск не принимается судом, если возражение не подавалось в Комитет.

ЭСФ и Виртуальный склад в Казахстане в 2026 году: приказ № 629, биометрия при выписке и новые сроки
НалогиКазахстанБухгалтерия

ЭСФ и Виртуальный склад в Казахстане в 2026 году: приказ № 629, биометрия при выписке и новые сроки

С 1 января 2026 года порядок выписки счетов-фактур в Казахстане определяется новым Налоговым кодексом № 214-VIII и приказом Министра финансов от 28 октября 2025 года № 629. Прежние Правила выписки электронных счетов-фактур (ЭСФ) — приказ № 370 от 22 апреля 2019 года — утратили силу полностью. Главная новелла: при выявлении налогового риска электронный счёт-фактура дополнительно заверяется биометрическими данными человека, который его выписывает, и без прохождения биометрической идентификации выписка невозможна.

Все статьи

CRS и автоматический обмен информацией в 2026 году: как классифицировать компанию и счёт, что писать в самосертификации и на чём ошибаются чаще всего
НалогиCRSОАЭ

CRS и автоматический обмен информацией в 2026 году: как классифицировать компанию и счёт, что писать в самосертификации и на чём ошибаются чаще всего

DMTT в ОАЭ 2026: налог 15% для крупных международных корпораций
НалогиЛикбезЮридические услугиОАЭ

DMTT в ОАЭ 2026: налог 15% для крупных международных корпораций

Employment Ordinance (Cap. 57) в 2026 году: правило 417/468 вместо 418, отмена зачёта MPF и минимальная зарплата 43,1 HKD
НалогиГонконгЗаконодательство

Employment Ordinance (Cap. 57) в 2026 году: правило 417/468 вместо 418, отмена зачёта MPF и минимальная зарплата 43,1 HKD

Family Foundation в ОАЭ 2026: налоговая прозрачность по статье 17 Corporate Tax Law
НалогиЮридические услугиADGMОАЭDIFCRAKICC

Family Foundation в ОАЭ 2026: налоговая прозрачность по статье 17 Corporate Tax Law

GPSSA — пенсионный фонд для граждан ОАЭ 2026: взносы, расчёт пенсии, штрафы
НалогиБухгалтерияЛикбезОАЭ

GPSSA — пенсионный фонд для граждан ОАЭ 2026: взносы, расчёт пенсии, штрафы

MPF в Гонконге: обязанности работодателя, сроки и штрафы в 2026 году
НалогиГонконгВизыЗаконодательство

MPF в Гонконге: обязанности работодателя, сроки и штрафы в 2026 году

Patent box в Гонконге 2026: ставка 5% на доход от интеллектуальной собственности, two-tiered rates и режим FSIE для холдингов
НалогиГонконгИнтеллектуальная собственность

Patent box в Гонконге 2026: ставка 5% на доход от интеллектуальной собственности, two-tiered rates и режим FSIE для холдингов

R&D Tax Credit в ОАЭ 2026: налоговый кредит до 50% на расходы на R&D
НалогиЛикбезЮридические услугиОАЭ

R&D Tax Credit в ОАЭ 2026: налоговый кредит до 50% на расходы на R&D

Salaries tax в Гонконге 2026: источник дохода, правило 60 дней, вознаграждение директора и выезд из Гонконга
НалогиГонконг

Salaries tax в Гонконге 2026: источник дохода, правило 60 дней, вознаграждение директора и выезд из Гонконга

Small Business Relief в ОАЭ 2026: последний шанс попасть под 0% до 31 декабря
НалогиЮридические услугиОАЭ

Small Business Relief в ОАЭ 2026: последний шанс попасть под 0% до 31 декабря

Акцизный налог в ОАЭ 2026: объёмная модель на подслащённые напитки и минимальная акцизная цена на жидкости для вейпов
НалогиОАЭ

Акцизный налог в ОАЭ 2026: объёмная модель на подслащённые напитки и минимальная акцизная цена на жидкости для вейпов

Валютное регулирование Казахстана 2026: учётные номера контрактов, репатриация выручки и обязанности компаний с иностранным участием
НалогиКазахстанБанкинг

Валютное регулирование Казахстана 2026: учётные номера контрактов, репатриация выручки и обязанности компаний с иностранным участием

Возврат НДС для бизнеса в ОАЭ 2026: процедура, дедлайны, риски
НалогиЮридические услугиОАЭ

Возврат НДС для бизнеса в ОАЭ 2026: процедура, дедлайны, риски

Вычеты и льготы по profits tax в Гонконге в 2026 году: R&D 300%/200%, статьи 16E и 16EA, экологические установки
НалогиГонконгЗаконодательство

Вычеты и льготы по profits tax в Гонконге в 2026 году: R&D 300%/200%, статьи 16E и 16EA, экологические установки

Гербовый сбор при передаче акций в Гонконге 2026: ставки, оценка по чистым активам, сроки и штрафы
НалогиГонконгСроки и процессЗаконодательство

Гербовый сбор при передаче акций в Гонконге 2026: ставки, оценка по чистым активам, сроки и штрафы